

Oleh: Rezki Rifai
Triwulan III 2026 menjadi momentum penting bagi BRI untuk menegaskan kepemimpinannya dalam industri perbankan nasional. Tantangan berikutnya adalah mempertahankan momentum dan memperlebar keunggulan hingga akhir tahun.
Persaingan industri perbankan nasional sepanjang 2026 semakin kompetitif. Tiga bank terbesar Indonesia, yakni PT Bank Rakyat Indonesia (Persero) Tbk (BRI), PT Bank Central Asia Tbk (BCA), dan PT Bank Mandiri (Persero) Tbk, terus berlomba memperkuat fundamental bisnis, meningkatkan profitabilitas, serta memperluas pangsa pasar, berkompetisi memperkuat posisi di tengah dinamika ekonomi, persaingan penghimpunan dana, tekanan biaya dana, serta perubahan perilaku nasabah.
Namun, hingga Triwulan III 2026, BRI berhasil mencatatkan pencapaian membanggakan dengan membukukan laba bersih konsolidasian sekitar Rp48,2 triliun. Angka ini berada di atas Bank Mandiri sebesar Rp45,5 triliun dan BCA sebesar Rp45,2 triliun.
Dengan demikian, BRI unggul sekitar Rp2,7 triliun dari Mandiri dan Rp3 triliun dari BCA. Pencapaian ini semakin menarik, karena pertumbuhan laba BRI mencapai 16,8%, sementara Mandiri tumbuh 20,7% dan BCA sekitar 4,2%.
Artinya, meskipun Mandiri mencatatkan pertumbuhan persentase lebih tinggi, BRI tetap mempertahankan posisi sebagai bank dengan nominal laba terbesar. Ini menunjukkan kekuatan skala bisnis dan kemampuan BRI menghasilkan keuntungan di tengah persaingan yang semakin ketat.
Keunggulan Fundamental dan Kekuatan Bisnis BRI
Keunggulan BRI tidak terlepas dari kekuatan fundamental bisnisnya. Dengan total aset sekitar Rp2.338 triliun dan penyaluran kredit mencapai Rp1.647 triliun, BRI memiliki jangkauan bisnis yang sangat luas.
Salah satu kekuatan utama adalah dominasi di segmen UMKM. Kredit UMKM mencapai sekitar Rp1.250 triliun atau 75,9% dari total kredit. Posisi ini memberikan keunggulan strategis, karena BRI memiliki kedekatan dengan sektor ekonomi produktif yang menjadi tulang punggung perekonomian Indonesia.
Posisi ini memberikan keunggulan strategis yang tidak mudah ditiru oleh pesaing. BRI memiliki penetrasi mendalam terhadap sektor ekonomi produktif, mulai dari usaha mikro, kecil, menengah, hingga konsumer.
Namun, BRI juga tidak lagi hanya mengandalkan bisnis mikro. Pengembangan kredit komersial dan konsumer menjadi mesin pertumbuhan baru. Kredit KPR, multiguna, KKB, dan kartu kredit memberikan peluang diversifikasi pendapatan sekaligus memperkuat hubungan jangka panjang dengan nasabah.
Dari sisi pendanaan, DPK BRI mencapai sekitar Rp1.651 triliun,. dengan pertumbuhan 12%. CASA meningkat 15,9% menjadi Rp1.156 triliun. Rasio CASA pun meningkat menjadi 70%, dari sebelumnya 67,6%.
Dengan pertumbuhan CASA yang semakin baik, peningkatan dana murah menjadi faktor penting untuk menekan biaya dana dan memperkuat margin keuntungan. Biaya dana atau Cost of Fund BRI secara bank only turun menjadi 2,6% dari 3% pada September 2025.
Sementara itu, kualitas aset juga menunjukkan perbaikan. Penurunan NPL dan Cost of Credit menjadi sinyal bahwa BRI berupaya menjaga keseimbangan antara ekspansi kredit dan prinsip kehati-hatian.
Hery Gunardi: Kepemimpinan yang Mendorong Transformasi
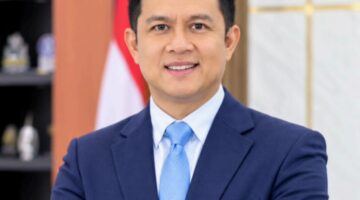
Direktur Utama Bank Rakyat Indonesia, Hery Gunardi, melontarkan pernyataan bernada seloroh yang ramai diberitakan media: “Mohon maaf, BCA sudah kami lewati.” Guyonan tersebut ia sampaikan saat memaparkan capaian dana tabungan (salah satu komponen utama dana murah/CASA) BRI yang berhasil menyalip BCA pada Triwulan III 2026.
Di balik pencapaian tersebut, kepemimpinan Hery Gunardi, menjadi salah satu faktor strategis yang patut mendapat perhatian. Melalui agenda transformasi BRIvolution Reignite, Hery mendorong BRI untuk tidak sekadar mengejar pertumbuhan, tetapi membangun bisnis yang lebih sehat, produktif, efisien dan berkelanjutan.
Fokus pada penguatan bisnis inti, peningkatan dana murah, perbaikan kualitas kredit, optimalisasi perusahaan anak, dan percepatan digitalisasi menunjukkan arah transformasi yang semakin terukur.
Tantangan Hery adalah memastikan transformasi tersebut tidak berhenti pada kebijakan di tingkat direksi, tetapi benar-benar menjadi perubahan perilaku dan produktivitas di seluruh organisasi.
Insan BRILiaN: Mesin Utama di Balik Keberhasilan
Strategi sehebat apa pun tidak akan menghasilkan prestasi tanpa eksekusi yang kuat. Di sinilah peran Insan BRILiaN menjadi sangat menentukan. Keberhasilan BRI menghimpun dana murah, menyalurkan kredit UMKM, meningkatkan bisnis KPR, kartu kredit, KKB, serta memperluas transaksi digital merupakan hasil kerja kolektif ribuan pekerja BRI di seluruh Indonesia.
Nilai-nilai BRILiaN Way, yaitu Integrity, Collaborative, Accountability, Growth Mindset, dan Customer Focus, harus menjadi budaya kerja yang hidup dalam setiap aktivitas bisnis. Ke depan, Insan BRILiaN dituntut semakin produktif, adaptif, berani berinovasi, dan memiliki orientasi kuat terhadap hasil.
Persaingan dengan BCA dan Mandiri tidak cukup dimenangkan melalui besarnya aset atau jaringan, tetapi melalui kecepatan eksekusi, kualitas pelayanan dan kemampuan memahami kebutuhan nasabah. Kepemimpinan menentukan arah, strategi menentukan prioritas, tetapi Insan BRILiaN menentukan seberapa besar strategi tersebut menghasilkan prestasi.
Triwulan IV 2026: Peluang Memperlebar Keunggulan
Memasuki Triwulan IV, peluang BRI untuk mempertahankan posisi sebagai bank dengan laba terbesar masih terbuka. Namun, BRI tidak boleh terlena karena Mandiri memiliki pertumbuhan laba yang agresif, sedangkan BCA tetap unggul dalam ekosistem transaksi dan penghimpunan dana murah.
Ada lima agenda yang perlu menjadi prioritas. Pertama, mempercepat pertumbuhan kredit produktif dan konsumer dengan tetap menjaga kualitas aset. Kedua, mengakselerasi penghimpunan CASA melalui payroll, merchant, QRIS, BRImo, dan penguatan ekosistem nasabah.
Ketiga, memperbesar kontribusi bisnis konsumer, khususnya KPR, kartu kredit, KKB, dan multiguna. Keempat, memperketat pengendalian risiko kredit, terutama pada segmen yang rentan terhadap perlambatan ekonomi. Kelima, meningkatkan produktivitas seluruh jaringan kerja melalui target yang terukur, monitoring berkala, dan kolaborasi lintas unit.
Kantor wilayah dan kantor cabang harus menjadi motor penggerak. Setiap peluang bisnis harus memiliki pipeline yang jelas dan dikawal hingga realisasi. Tidak cukup hanya mengejar pencairan kredit, tetapi juga harus memastikan pertumbuhan dana murah, transaksi dan pendapatan berbasis layanan.
Dengan mempertimbangkan momentum kinerja sembilan bulan, BRI berpeluang menutup 2026 dengan laba konsolidasian di kisaran Rp62–65 triliun. Angka ini merupakan proyeksi analitis, bukan target resmi perusahaan.
Prestasi Kolektif yang Harus Dipertahankan
Keberhasilan BRI mengungguli BCA dan Mandiri hingga Triwulan III 2026, merupakan bukti bahwa transformasi dan penguatan fundamental bisnis mulai menunjukkan hasil.
Kepemimpinan Hery Gunardi memberikan arah strategis, sementara Insan BRILiaN menjadi kekuatan utama dalam menerjemahkan strategi menjadi pencapaian nyata. Namun, menjadi bank dengan laba terbesar bukanlah garis akhir. BRI harus terus memperkuat kualitas pertumbuhan, efisiensi, pendanaan murah, kualitas kredit dan inovasi digital.
Triwulan III adalah bukti keberhasilan. Triwulan IV adalah momentum pembuktian. Dengan kepemimpinan yang kuat, strategi yang tepat, dan semangat seluruh Insan BRILiaN, BRI memiliki peluang besar bukan hanya mempertahankan posisi teratas, tetapi juga mempertegas perannya sebagai bank nasional yang kompetitif, produktif dan memberikan kontribusi nyata bagi perekonomian Indonesia
*Tulisan ini telah diterbitkan di harianhaluan.id, Tanggal 17 November 2026